支払いと口座を分けると家計が見えやすくなる
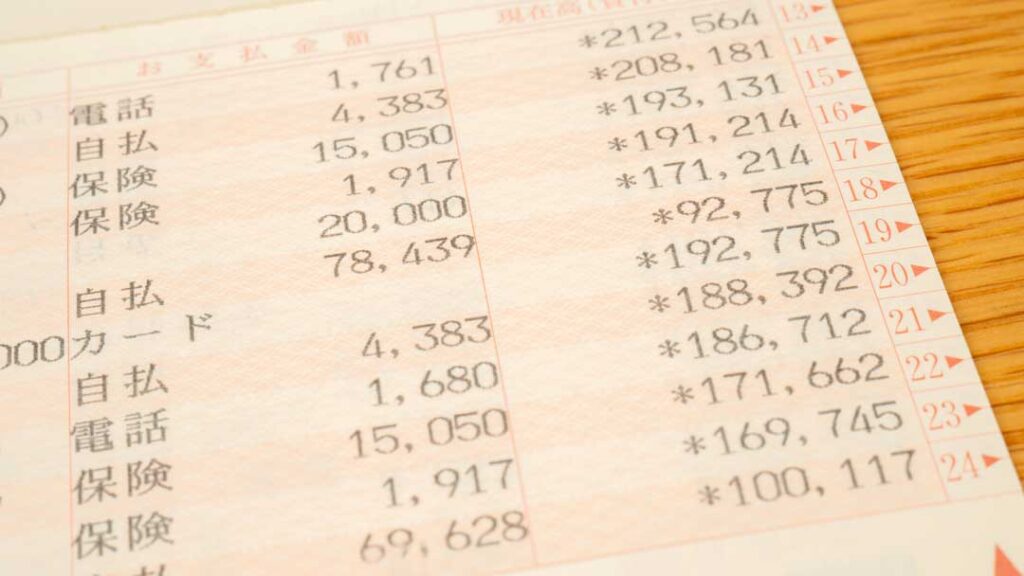
老後資金の不安は、貯蓄額そのものよりも「毎月いくら減っているのか分からない」ことから生まれる場合があります。年金が入る口座、カードの引き落とし口座、貯蓄用の口座が混ざっていると、残高は見えても生活費の実態がつかみにくくなります。
そこで考えたいのが、生活費用の口座と貯蓄用の口座を分ける方法です。たとえば、毎月使ってよい生活費をイオン銀行の口座に入れ、イオンカードセレクトで日常の買い物や公共料金の支払いを管理する形にすると、支出の流れをひとつにまとめやすくなります。イオンカードセレクトは、イオン銀行のキャッシュカード、クレジットカード、電子マネーWAONの機能をまとめて使えるため、イオンをよく利用する人にとっては支払い管理の選択肢になります。
老後前から支出履歴を残す習慣をつくる
現金払いは使いすぎを防ぎやすい一方で、あとから何に使ったかを確認しにくい面があります。家計簿をつける習慣があれば問題ありませんが、レシートを捨ててしまう人は、支出の内訳が分からなくなりがちです。カード払いや電子マネーを使う場合は、支払い履歴を確認できるため、食費や日用品費が増えていないかを見返しやすくなります。
大切なのは、支払い方法を増やしすぎないことです。複数のカード、複数のアプリ、複数の口座を使い分けると、かえって管理が難しくなります。イオンをよく利用する人なら、イオン銀行、イオンカードセレクト、WAON POINTのように、日常の買い物と口座管理を近い範囲でまとめると、家計の確認がしやすくなります。
安心できる金額は支出の見える化で変わる
老後の生活費は、夫婦なら月26万円台、単身なら月15万円前後がひとつの参考になります。しかし、安心できる金額は家庭によって違います。医療費が多い家庭もあれば、住居費がほとんどかからない家庭もあります。旅行や趣味にお金を使いたい人もいれば、普段の生活費を抑えて静かに暮らしたい人もいます。
だからこそ、まず必要なのは平均額との比較ではなく、自分の毎月の支出を見える状態にすることです。食費、日用品、固定費、医療費、交際費を分けて把握できれば、老後に必要な金額を現実的に考えやすくなります。イオン銀行やイオンカードセレクト、WAON POINTのような身近なサービスも、使い方次第では家計を見直すきっかけになります。
老後資金の準備は、特別な投資や大きな節約だけで進むものではありません。日々の買い物、毎月の引き落とし、ポイントの使い道を整理することも、将来の安心につながります。まずは、今月の生活費がどのくらいかかっているかを確認し、老後の支出を自分の数字で考えることから始めてみるとよいでしょう。
出典:イオンカードセレクト